Estás comparando dos seguros de salud.
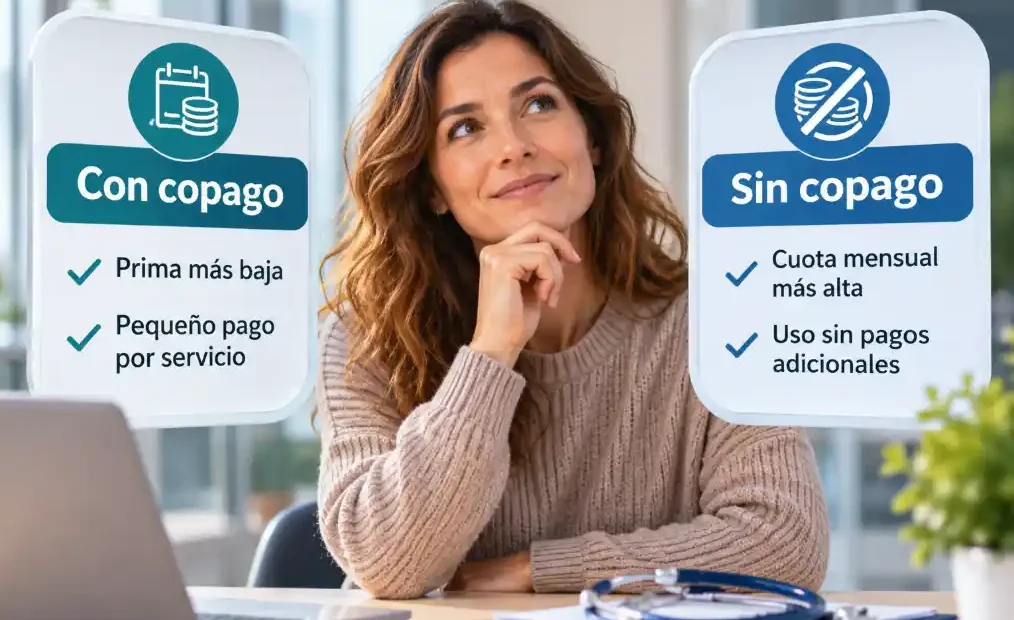
El primero tiene una cuota mensual más económica, pero incluye copagos.
El segundo cuesta más cada mes, pero puedes utilizar los servicios incluidos sin pagar esas cantidades adicionales cada vez que acudes al médico.
A primera vista, puede parecer fácil elegir el más barato.
Pero hay una pregunta mucho más importante:
¿Cuánto vas a utilizar realmente tu seguro médico?
Una póliza con copago puede resultar interesante para una persona que utiliza ocasionalmente la sanidad privada, mientras que alguien que necesita consultas, pruebas o tratamientos con frecuencia puede valorar de forma muy diferente un seguro sin copagos.
Por eso, antes de comparar únicamente la prima mensual, conviene entender exactamente cómo funcionan ambas modalidades.
¿Qué es el copago en un seguro de salud?
El copago es una cantidad que el asegurado abona cuando utiliza determinados servicios médicos incluidos en su seguro.
Por ejemplo, dependiendo de la póliza, puede existir un copago cuando utilizas:
- Medicina general.
- Pediatría.
- Consultas con especialistas.
- Pruebas diagnósticas.
- Fisioterapia.
- Psicología.
- Urgencias.
- Otros servicios médicos.
Las cantidades y servicios sujetos a copago dependen de cada aseguradora y de cada póliza.
Por eso no existe un precio universal por consulta.
Un seguro puede tener copagos reducidos para determinados servicios y cantidades superiores para otros.
👉 Seguro de salud privado en España: qué debes saber antes de contratar
¿Cómo funciona un seguro médico con copago?
Imaginemos que contratas un seguro con una prima mensual relativamente reducida.
Mientras no utilizas determinados servicios, pagas únicamente la prima correspondiente.
Cuando acudes a una consulta o utilizas una prestación sujeta a copago, se genera además la cantidad establecida en la póliza.
Normalmente, el copago no significa que tengas que pagar el precio completo de una consulta privada.
Pagas la cantidad acordada para ese servicio según las condiciones de tu seguro.
Por ejemplo:
| Servicio | Copago ilustrativo |
|---|---|
| Medicina general | 5 € |
| Especialista | 10 € |
| Prueba diagnóstica | 15 € |
| Urgencias | 20 € |
Estos importes son únicamente ejemplos para explicar cómo funciona el sistema y no corresponden a una póliza concreta.
Cada aseguradora establece sus propias tarifas y condiciones.
¿Qué significa un seguro de salud sin copago?
En una póliza sin copago, el asegurado paga la prima establecida y no tiene que abonar esos importes adicionales por cada utilización de los servicios incluidos, de acuerdo con las condiciones del seguro.
Esto proporciona algo especialmente valorado por muchas personas:
mayor previsibilidad del gasto.
Si durante un mes necesitas varias consultas o pruebas, no tienes que ir sumando un coste adicional por cada una de ellas.
A cambio, la prima del seguro suele ser diferente de la de una modalidad equivalente con copagos.
Entonces, ¿el seguro con copago es más barato?
La prima puede ser más baja.
Pero eso no significa automáticamente que el coste total anual vaya a ser menor.
Esta diferencia es fundamental.
Cuando compares dos seguros deberías pensar:
Prima anual + copagos que probablemente utilizarás = coste aproximado real
Veamos un ejemplo.
Persona A: utiliza poco el seguro
Supongamos que una persona paga:
45 € al mes con copagos
Eso representa:
45 € × 12 = 540 € al año
Durante el año utiliza únicamente algunas consultas y acumula 70 € en copagos.
Su coste total sería aproximadamente:
540 € + 70 € = 610 €
Persona B: utiliza mucho el seguro
Otra persona tiene la misma póliza, pero acude frecuentemente a especialistas y necesita varias pruebas.
Su prima anual sigue siendo:
540 €
Pero acumula 320 € en copagos.
Su coste total pasa a ser:
860 €
Estos ejemplos son ficticios, pero muestran algo importante:
la opción más económica depende también de cómo utilizas el seguro.
👉 ¿Cuánto cuesta un seguro de salud en España?
¿Para quién puede ser interesante un seguro con copago?
Una modalidad con copago puede resultar interesante para personas que quieren disponer de acceso a la sanidad privada pero esperan utilizarla de manera ocasional.
Por ejemplo, alguien que:
- Acude pocas veces al médico.
- Quiere principalmente tener acceso a especialistas cuando lo necesite.
- No realiza tratamientos frecuentes.
- Prefiere reducir la prima fija.
- Acepta pagar pequeñas cantidades cuando utiliza determinados servicios.
Pero no debemos convertir esto en una regla.
Dos personas con el mismo número de consultas pueden tener necesidades completamente diferentes.
Lo importante es analizar el conjunto de la póliza.
¿Para quién puede resultar interesante un seguro sin copago?
Una modalidad sin copagos puede ser especialmente atractiva para quien valora saber con mayor precisión cuánto pagará por su seguro durante el año.
También puede resultar interesante cuando se prevé un uso frecuente de los servicios incluidos.
Por ejemplo:
- Familias que realizan consultas con frecuencia.
- Personas que acuden regularmente a especialistas.
- Usuarios de fisioterapia u otros tratamientos recurrentes, según cobertura.
- Personas que realizan controles médicos frecuentes.
- Quienes simplemente prefieren no preocuparse por el coste de cada utilización.
Pero tampoco debemos caer en el error contrario:
tener un seguro sin copago no significa automáticamente que sea la mejor opción para todo el mundo.
¿Qué ocurre en una familia con niños?
Aquí la elección puede cambiar bastante.
Una persona adulta que apenas utiliza el seguro puede generar muy pocos copagos durante el año.
Una familia con niños pequeños puede utilizar:
- Pediatría.
- Urgencias.
- Especialistas.
- Pruebas.
- Revisiones.
con mayor frecuencia.
Eso no significa que una familia deba elegir obligatoriamente una modalidad sin copagos.
Pero sí significa que debería calcular el posible uso de la póliza de manera diferente.
Al comparar seguros familiares, no analices únicamente cuánto cuesta asegurar a cada miembro.
Pregunta también:
¿Qué pagaríamos si utilizamos el seguro con la frecuencia habitual de nuestra familia?
¿Qué pasa si tienes una enfermedad crónica?
Si necesitas seguimiento médico frecuente, el número de consultas y pruebas puede ser superior al de una persona que utiliza el seguro esporádicamente.
En ese caso, los copagos merecen especial atención.
Sin embargo, existe otra cuestión incluso más importante.
Si estás contratando un seguro nuevo y tienes una enfermedad o condición médica previa, debes revisar las condiciones de admisión, el cuestionario de salud y las posibles exclusiones.
Copago, carencia y preexistencia son tres conceptos diferentes.
El copago determina cuánto puedes pagar al utilizar una prestación.
La carencia determina cuándo puedes comenzar a utilizar determinadas coberturas.
Y una preexistencia puede afectar a las condiciones de contratación o cobertura según la póliza.
👉 ¿Qué son las carencias en un seguro de salud y cuándo se aplican?
Copago y carencia: no son lo mismo
Como acabamos de ver, esta diferencia merece quedar muy clara.
Copago
Es una cantidad asociada al uso de determinados servicios.
Carencia
Es un periodo que debe transcurrir antes de poder utilizar determinadas prestaciones.
Por tanto, puedes encontrar:
- Seguros con copagos y carencias.
- Seguros sin copagos pero con carencias.
- Pólizas con diferentes condiciones según la prestación.
Que un seguro se anuncie como “sin copago” no significa necesariamente que todas sus coberturas puedan utilizarse desde el primer día.
¿Todos los copagos cuestan lo mismo?
No.
Incluso dentro de una misma póliza pueden existir diferentes importes.
Una consulta de medicina general puede tener un copago distinto de una prueba diagnóstica o una sesión de determinado tratamiento.
Por eso, cuando compares pólizas, solicita el cuadro completo de copagos.
No te conformes con saber que “el seguro tiene copago”.
Necesitas saber:
cuánto, cuándo y para qué servicios.
¿Existen seguros con copagos limitados?
Dependiendo del producto, pueden existir diferentes estructuras de copago.
Algunas pólizas pueden establecer:
- Copagos reducidos.
- Copagos diferentes según el servicio.
- Determinadas condiciones o límites anuales.
- Servicios concretos sin copago.
- Otras fórmulas específicas.
Por eso dos seguros que aparecen como “con copago” pueden ser muy diferentes.
La comparación debe hacerse sobre las condiciones reales de cada producto.
¿Qué pasa con las pruebas diagnósticas?
Esta es una de las áreas que conviene revisar con especial atención.
Una persona puede pensar:
“Solo voy al médico tres o cuatro veces al año, así que el copago no me preocupa.”
Pero una consulta con un especialista puede derivar posteriormente en diferentes pruebas.
Dependiendo de la póliza, algunas de ellas pueden tener sus propios copagos.
Por eso no basta con mirar cuánto cuesta una consulta.
Comprueba también las condiciones para:
- Analíticas.
- Radiografías.
- Ecografías.
- Resonancias.
- TAC.
- Otras pruebas diagnósticas.
Y recuerda que determinadas prestaciones también pueden estar sometidas a autorización o carencia según el producto.
👉 ¿Qué cubre un seguro de salud y qué puede quedar fuera?
¿Y las sesiones de fisioterapia o psicología?
Aquí el número de utilizaciones puede adquirir mucha importancia.
Imagina una cobertura que incluye determinadas sesiones de fisioterapia con copago.
Una sola sesión quizá represente una cantidad pequeña.
Pero si necesitas varias durante un tratamiento, el coste acumulado puede cambiar la comparación.
Lo mismo puede ocurrir con otras prestaciones de uso recurrente.
Además del copago, comprueba si existen:
- Límites de sesiones.
- Necesidad de prescripción.
- Autorización previa.
- Condiciones específicas de acceso.
De nuevo, “incluido” no siempre significa “ilimitado y sin condiciones”.
¿Es mejor un seguro sin copago si vas mucho al médico?
Puede resultar más atractivo, pero no debemos decidir basándonos únicamente en ese factor.
Imagina dos seguros:
Seguro A: sin copago, pero con un cuadro médico que no incluye el hospital que quieres utilizar.
Seguro B: con copago, pero incluye los especialistas y centros que realmente necesitas.
Elegir automáticamente el primero por no tener copagos podría ser un error.
La decisión debe valorar conjuntamente:
- Prima.
- Copagos.
- Cuadro médico.
- Hospitales.
- Especialistas.
- Carencias.
- Exclusiones.
- Límites.
- Autorizaciones.
- Cobertura geográfica.
- Servicios adicionales.
👉 Comparativa de seguros de salud en Segovia
Cómo calcular qué opción puede compensarte
No puedes saber exactamente cuántas veces necesitarás un médico el próximo año.
Pero sí puedes utilizar tu comportamiento habitual como referencia.
Haz este ejercicio.
Paso 1: calcula la prima anual
Multiplica la prima mensual por doce.
Paso 2: revisa tu uso habitual
Piensa aproximadamente cuántas veces utilizaste el año pasado:
- Medicina general.
- Especialistas.
- Pruebas.
- Urgencias.
- Fisioterapia.
- Otros servicios.
Paso 3: aplica los copagos de la póliza
Calcula aproximadamente cuánto habría supuesto ese mismo uso con el seguro que estás estudiando.
Paso 4: suma ambos importes
Prima anual + copagos estimados
Paso 5: compara con la alternativa sin copagos
Ahora tendrás una comparación mucho más útil que simplemente enfrentar dos cuotas mensuales.
Ejemplo: con copago frente a sin copago
Supongamos estas dos opciones ficticias:
| Con copago | Sin copago | |
|---|---|---|
| Prima mensual | 48 € | 65 € |
| Prima anual | 576 € | 780 € |
| Copagos estimados | 90 € | 0 € |
| Coste anual estimado | 666 € | 780 € |
Para esta persona, la modalidad con copago podría resultar económicamente interesante.
Pero cambiemos el uso:
| Con copago | Sin copago | |
|---|---|---|
| Prima anual | 576 € | 780 € |
| Copagos estimados | 280 € | 0 € |
| Coste anual estimado | 856 € | 780 € |
Ahora el resultado cambia.
Los importes son únicamente ilustrativos, pero muestran por qué no existe una respuesta universal a la pregunta “¿qué seguro es más barato?”
No compares únicamente el primer año
Este punto suele olvidarse.
Cuando contratas un seguro de salud, interesa conocer no solo la prima inicial, sino también cómo funcionan las condiciones de renovación.
Además, tus necesidades pueden cambiar.
Quizá hoy apenas utilizas servicios médicos y dentro de unos años tu situación familiar o personal es diferente.
Por eso conviene revisar periódicamente si la modalidad contratada continúa siendo adecuada.
¿Puedes cambiar de una modalidad con copago a otra sin copago?
Puede ser posible dependiendo de la compañía y de las condiciones aplicables.
Pero no deberías asumir que cualquier cambio interno o cambio de aseguradora será automático.
Antes de modificar la póliza, pregunta:
- Desde cuándo tendría efecto.
- Si cambia la prima.
- Si se requiere nueva valoración o documentación.
- Qué ocurre con las carencias.
- Si cambian las coberturas.
- Si existen nuevas condiciones.
Y si estás pensando en cambiar de compañía, no canceles tu seguro actual hasta tener claras las condiciones de aceptación del nuevo.
👉 ¿Qué ocurre si cambias de compañía de seguros?
8 preguntas antes de elegir con copago o sin copago
Antes de contratar, pregunta:
1. ¿Cuánto cuesta la prima anual?
No compares únicamente el precio mensual.
2. ¿Qué servicios tienen copago?
Solicita la relación completa.
3. ¿Cuánto cuesta cada copago?
Puede variar considerablemente según la prestación.
4. ¿Existe algún límite de copagos?
Comprueba las condiciones específicas del producto.
5. ¿Qué cuadro médico incluye?
Un seguro barato sirve de poco si no incluye los centros que quieres utilizar.
6. ¿Qué carencias existen?
Sin copago no significa necesariamente sin carencia.
7. ¿Qué prestaciones tienen límites?
Especialmente si utilizas tratamientos recurrentes.
8. ¿Cuánto utilizas normalmente el seguro?
Esta puede ser la pregunta que termine inclinando la balanza.
Errores frecuentes al elegir un seguro con copago o sin copago
Elegir únicamente por la cuota mensual
Una prima menor puede generar un coste total mayor si utilizas mucho determinados servicios.
Pensar que “sin copago” significa que absolutamente todo es gratuito
El seguro sigue estando sujeto a las coberturas, exclusiones, límites y condiciones de la póliza.
No pedir el cuadro de copagos
Saber que existen no es suficiente. Necesitas conocer los importes.
Ignorar las pruebas y tratamientos
No calcules solamente las consultas médicas.
Confundir copagos con carencias
Son conceptos completamente diferentes.
No comprobar el cuadro médico
El precio importa, pero también dónde y con quién puedes recibir asistencia.
Elegir pensando únicamente en tu situación actual
Tus necesidades sanitarias y familiares pueden cambiar.
Checklist para comparar dos seguros de salud
Antes de decidir, compara:
- Prima mensual.
- Prima anual.
- Copagos por consulta.
- Copagos por pruebas.
- Copagos por tratamientos.
- Posibles límites.
- Cuadro médico.
- Hospitales.
- Especialistas.
- Carencias.
- Exclusiones.
- Hospitalización.
- Urgencias.
- Autorizaciones.
- Cobertura fuera de tu provincia.
- Servicios adicionales.
Si solo comparas el precio mensual, estás viendo una parte muy pequeña del seguro.
Preguntas frecuentes
¿Qué es mejor, un seguro con copago o sin copago?
Depende de tus necesidades, de cuánto utilizas los servicios médicos, de las primas y de las condiciones concretas de cada póliza. No existe una modalidad mejor para todo el mundo.
¿Qué significa copago en un seguro médico?
Es una cantidad que el asegurado abona al utilizar determinados servicios médicos según las condiciones de su póliza.
¿Un seguro con copago siempre es más barato?
Puede tener una prima inferior, pero el coste total dependerá también de los copagos generados durante el año.
¿Un seguro sin copago significa que no pago nada al ir al médico?
En los servicios incluidos y conforme a las condiciones de la póliza, no se aplican los copagos previstos en una modalidad con copago. Sin embargo, siguen existiendo coberturas, límites, exclusiones y otras condiciones contractuales que deben revisarse.
¿Los copagos son iguales para todos los servicios?
No necesariamente. Una póliza puede establecer diferentes importes según el tipo de consulta, prueba o tratamiento.
¿Copago y carencia son lo mismo?
No. El copago es una cantidad asociada al uso de determinados servicios. La carencia es un periodo que debe transcurrir antes de poder utilizar ciertas prestaciones.
¿Me conviene un seguro sin copago si tengo hijos?
Puede ser interesante si la familia utiliza frecuentemente los servicios médicos, pero debe compararse el coste total y las demás condiciones de las pólizas.
¿Puedo cambiar posteriormente a un seguro sin copago?
Puede ser posible dependiendo de la aseguradora y del producto. Antes de cambiar debes comprobar las condiciones que se aplicarían.
Conclusión: no preguntes solo cuánto cuesta el seguro, sino cuánto te costará utilizarlo
Cuando comparas un seguro de salud con copago y otro sin copago, es fácil fijarse únicamente en la cuota mensual.
Pero esa cifra no cuenta toda la historia.
Un seguro con copago puede resultar adecuado si utilizas los servicios médicos de forma ocasional y quieres reducir tu coste fijo.
Una modalidad sin copago puede ofrecer mayor previsibilidad y resultar interesante cuando esperas utilizar el seguro con frecuencia.
Pero ninguna de las dos opciones es automáticamente mejor.
La elección debería considerar el precio, tu forma de utilizar la sanidad privada, el cuadro médico, las carencias, las coberturas y las condiciones generales de cada póliza.
En Seguros de Pablos podemos ayudarte a comparar diferentes seguros de salud y analizar no solo cuánto cuesta cada uno, sino también cómo funcionan sus copagos y qué opción puede adaptarse mejor a tus necesidades.
Si estás buscando un seguro de salud en Segovia, podemos revisar contigo las diferentes alternativas para que sepas qué estás contratando antes de necesitar utilizarlo.
Porque el seguro más barato sobre el papel no siempre es el que menos te cuesta cuando empiezas a utilizarlo.