Contratas un seguro de salud privado y, unas semanas después, necesitas realizarte una determinada prueba o someterte a una intervención.
Llamas a la compañía para solicitar autorización y descubres que todavía no puedes utilizar esa cobertura.
El motivo: tu póliza tiene un periodo de carencia.
Es una situación que puede generar bastante confusión, especialmente cuando se contrata un seguro pensando que todas sus coberturas estarán disponibles desde el primer día.
Pero ¿qué significa exactamente una carencia? ¿Se aplica a todas las consultas? ¿Cuánto dura? ¿Qué ocurre si cambias de compañía?
Entenderlo antes de contratar puede evitar muchas sorpresas.
¿Qué es el periodo de carencia de un seguro de salud?
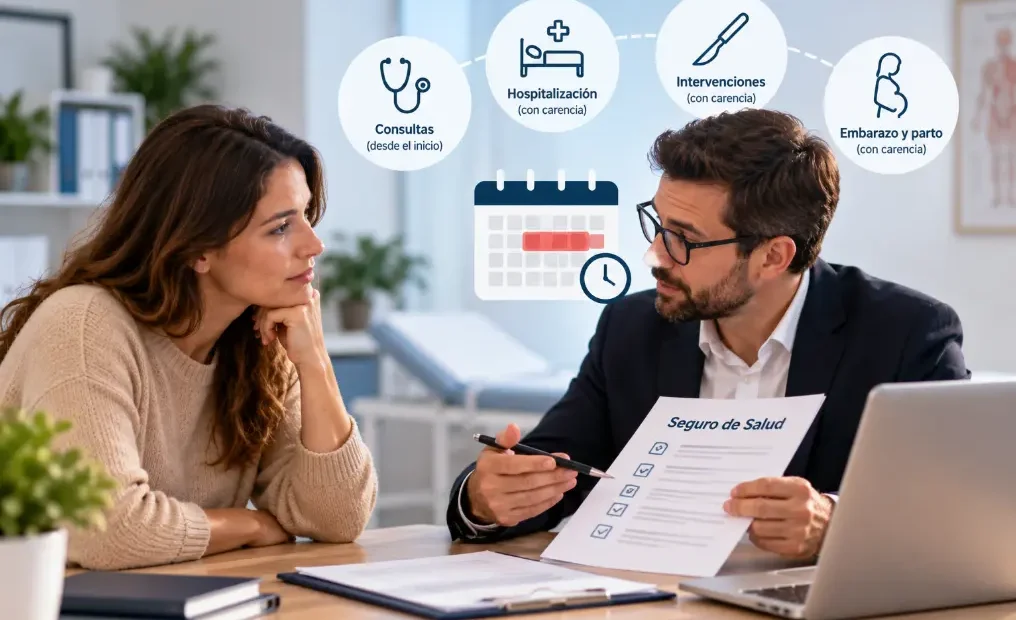
Una carencia es un periodo de tiempo establecido en la póliza durante el cual determinadas coberturas todavía no pueden utilizarse.
El seguro ya está contratado y en vigor, pero algunas prestaciones concretas requieren que transcurra un determinado plazo desde la fecha de efecto de la póliza.
Por ejemplo, una compañía podría permitir desde el inicio las consultas de medicina general y especialistas, pero establecer un periodo de carencia para determinadas hospitalizaciones o intervenciones.
Las carencias no son iguales en todas las aseguradoras ni en todas las pólizas.
Por eso deben revisarse siempre las condiciones concretas del seguro.
👉 ¿Qué cubre un seguro de salud?
¿Por qué existen las carencias en los seguros médicos?
Los seguros de salud están diseñados para cubrir acontecimientos que puedan producirse durante la vigencia del contrato según las condiciones acordadas.
Sin periodos de carencia, una persona podría contratar una póliza únicamente cuando sabe que va a necesitar próximamente una prestación de coste elevado y cancelarla después.
Las carencias ayudan a limitar este tipo de situaciones.
Pero esto no significa que todo el seguro quede bloqueado durante varios meses.
Normalmente, las carencias afectan únicamente a determinadas prestaciones especificadas en la póliza.
¿Todas las coberturas tienen periodo de carencia?
No.
Esta es una de las confusiones más habituales.
Contratar un seguro con carencias no significa necesariamente que tengas que esperar meses para ir al médico.
Dependiendo de la póliza, muchas prestaciones pueden estar disponibles desde el comienzo.
Las carencias suelen concentrarse en determinados servicios de mayor complejidad o coste.
Pueden encontrarse, por ejemplo, en algunas pólizas para:
- Hospitalización.
- Intervenciones quirúrgicas.
- Determinadas pruebas diagnósticas.
- Tratamientos específicos.
- Parto y asistencia relacionada con el embarazo.
- Reproducción asistida.
- Prótesis u otras prestaciones concretas.
La lista y los plazos dependen de cada aseguradora y producto.
Por eso nunca debemos asumir que dos seguros médicos funcionan igual simplemente porque ambos anuncien coberturas similares.
¿Cuánto dura una carencia en un seguro de salud?
No existe un único plazo aplicable a todos los seguros.
Cada aseguradora establece las carencias correspondientes dentro de las condiciones de la póliza.
Además, dentro de un mismo seguro puede haber diferentes periodos según la prestación.
Por ejemplo, una cobertura puede estar disponible desde el primer día mientras otra requiere varios meses de antigüedad.
Por tanto, la pregunta correcta no es solamente:
“¿Este seguro tiene carencias?”
Conviene preguntar:
“¿Qué coberturas tienen carencia y cuánto dura cada una?”
Esa diferencia es importante.
Un ejemplo sencillo
Imagina que María contrata un seguro médico el 1 de noviembre.
Su póliza permite utilizar consultas de especialistas desde el inicio, pero establece una carencia para determinadas intervenciones quirúrgicas.
En diciembre acude a un especialista por un problema que ha aparecido después de contratar la póliza.
Puede realizar la consulta porque esa prestación no tiene carencia.
Sin embargo, si posteriormente necesita una intervención incluida entre las prestaciones sometidas a carencia y todavía no ha transcurrido el periodo establecido, la situación será diferente.
El hecho de que pueda acudir al especialista no significa automáticamente que todas las actuaciones posteriores estén disponibles desde ese mismo momento.
Por eso es tan importante conocer las condiciones antes de necesitar utilizar el seguro.
¿Qué significa contratar un seguro de salud “sin carencias”?
Hay que tener cuidado con esta expresión.
Cuando una compañía anuncia un seguro “sin carencias”, puede significar diferentes cosas dependiendo del producto y de las condiciones de contratación.
Puede tratarse de una póliza en la que determinadas carencias han sido eliminadas.
También puede existir una promoción concreta.
O la aseguradora puede eliminar algunas carencias cuando el cliente procede de otra compañía y acredita una determinada antigüedad.
Por eso no conviene quedarse únicamente con la frase comercial.
Hay que comprobar qué prestaciones están realmente disponibles desde el primer día.
¿Pueden eliminarse las carencias si cambias de aseguradora?
En determinados casos, algunas compañías pueden eliminar o reducir ciertas carencias cuando vienes de otro seguro médico.
Pero no es un derecho automático ni funciona igual en todas las aseguradoras.
La compañía puede solicitar documentación que demuestre que has estado asegurado anteriormente y establecer requisitos sobre la antigüedad de la póliza anterior o la continuidad entre ambos seguros.
Además, que una aseguradora elimine las carencias no significa necesariamente que vaya a aceptar todas las condiciones médicas existentes previamente.
Son cuestiones diferentes.
Por eso, si estás pensando en cambiar de seguro de salud, es importante comprobar las condiciones del nuevo seguro antes de cancelar el anterior.
👉 ¿Qué ocurre si cambias de compañía de seguros?
Carencia y preexistencia no significan lo mismo
Esta distinción es fundamental.
Una carencia es un periodo durante el cual todavía no puedes utilizar una determinada prestación.
Una preexistencia, en cambio, se refiere generalmente a una enfermedad, lesión, condición o situación médica existente antes de contratar el seguro, según la definición y condiciones de la póliza.
Son conceptos distintos.
Una persona puede haber superado todos los periodos de carencia de su seguro y, aun así, encontrarse con una limitación relacionada con una condición previa si esta está excluida conforme al contrato.
Por eso, antes de contratar un seguro de salud, normalmente tendrás que responder a un cuestionario de salud cuando la aseguradora así lo requiera.
Es importante responder correctamente y no ocultar información relevante.
¿Qué ocurre con las carencias durante el embarazo?
El embarazo es precisamente uno de los motivos por los que conviene estudiar las carencias antes de necesitar el seguro.
Algunas pólizas establecen periodos de carencia para determinadas prestaciones relacionadas con el parto o la hospitalización.
Por eso, contratar un seguro médico cuando el embarazo ya está avanzado puede significar que determinadas prestaciones no estén disponibles cuando llegue el momento del parto.
Esto no significa que todas las consultas o pruebas relacionadas con el embarazo tengan necesariamente la misma carencia.
Una vez más, dependerá del producto contratado.
Si estás pensando en contratar un seguro privado porque planeas ampliar la familia, conviene hacerlo con suficiente antelación y revisar específicamente:
- Seguimiento del embarazo.
- Pruebas diagnósticas.
- Preparación al parto.
- Hospitalización.
- Parto.
- Cesárea.
- Atención al recién nacido.
No basta con preguntar simplemente si “el embarazo está cubierto”.
¿Y si necesitas una operación durante el periodo de carencia?
Dependerá de las condiciones de la póliza y de las circunstancias concretas.
Si la intervención está sometida a una carencia que todavía no has cumplido, puede no estar cubierta.
Pero existen situaciones que deben analizarse de forma diferente, especialmente determinadas urgencias.
Por eso no conviene interpretar una carencia como una regla absoluta aplicable de la misma manera a cualquier circunstancia médica.
Si surge una necesidad urgente durante el periodo de carencia, contacta con la aseguradora para conocer cómo se aplica tu póliza en ese caso concreto.
¿Qué pasa si tienes una urgencia?
Las situaciones de urgencia requieren especial atención.
Las condiciones y excepciones aplicables pueden variar según el seguro, por lo que es importante revisar cómo define la póliza una urgencia y qué asistencia contempla.
En una emergencia médica real, la prioridad debe ser siempre recibir la asistencia necesaria.
Posteriormente podrá determinarse cómo se aplica la cobertura según las circunstancias y las condiciones contratadas.
¿Cómo saber qué carencias tiene tu seguro?
No deberías descubrirlas cuando ya necesitas utilizar una cobertura.
Antes de contratar, solicita información clara sobre:
- Prestaciones con carencia.
- Duración de cada periodo.
- Fecha desde la que empieza a contar.
- Posibles excepciones.
- Condiciones aplicables si procedes de otra aseguradora.
- Hospitalización.
- Cirugía.
- Embarazo y parto.
- Pruebas diagnósticas especiales.
- Tratamientos específicos.
Además, revisa las condiciones generales y particulares de la póliza.
El precio es importante, pero saber cuándo puedes utilizar realmente cada cobertura lo es todavía más.
Seguro con copago y carencias: son cosas diferentes
También es frecuente confundir ambos conceptos.
El copago es una cantidad que el asegurado paga cuando utiliza determinados servicios médicos, según las condiciones del seguro.
La carencia determina cuándo puede empezar a utilizarse una determinada prestación.
Por ejemplo, puedes tener:
- Un seguro con copagos y carencias.
- Un seguro sin copagos pero con algunas carencias.
- Un producto con determinadas carencias eliminadas.
Son características independientes que deben compararse por separado.
👉 Comparativa de seguros de salud: qué debes tener en cuenta
¿Un seguro más barato puede tener más carencias?
No necesariamente.
El precio de un seguro médico depende de numerosos factores y las carencias son solamente uno de ellos.
Dos pólizas con precios diferentes pueden tener periodos de carencia similares pero diferenciarse considerablemente en otros aspectos.
Al comparar seguros de salud deberías revisar también:
- Cuadro médico.
- Hospitales disponibles.
- Especialidades.
- Copagos.
- Límites.
- Autorizaciones.
- Cobertura fuera de tu provincia.
- Asistencia en viaje.
- Condiciones de renovación.
- Carencias.
- Exclusiones.
👉 ¿Cuánto cuesta un seguro de salud privado?
¿Qué ocurre si cancelas tu seguro y contratas otro?
Aquí hay un error que puede salir caro.
Imagina que llevas años con un seguro de salud y ya has superado todas sus carencias.
Encuentras una oferta más económica y cancelas inmediatamente tu póliza anterior.
Después solicitas el nuevo seguro.
La nueva compañía puede aplicar sus propias condiciones de contratación, cuestionario de salud y periodos de carencia.
Por eso no es recomendable cancelar primero y preguntar después.
Antes de cambiar deberías tener claro:
- Que la nueva aseguradora acepta tu solicitud.
- Qué condiciones aplicará.
- Si existen exclusiones.
- Qué carencias tendrás.
- Desde qué fecha comienza la nueva cobertura.
Solo entonces podrás valorar correctamente el cambio.
7 preguntas que deberías hacer antes de contratar un seguro médico
Antes de elegir una póliza, pregunta:
1. ¿Qué coberturas tienen carencia?
No te conformes con un simple sí o no.
2. ¿Cuánto dura cada carencia?
Puede haber varios plazos dentro de la misma póliza.
3. ¿Hay carencia para hospitalización?
Especialmente importante si una de tus prioridades es disponer de hospitalización privada.
4. ¿Qué ocurre con embarazo y parto?
Pregunta específicamente por cada prestación relevante.
5. ¿Pueden eliminarse las carencias si ya tengo otro seguro?
Y solicita las condiciones exactas para hacerlo.
6. ¿Existen excepciones para determinadas urgencias?
Comprueba cómo lo establece la póliza.
7. ¿Tengo alguna exclusión además de las carencias?
Porque una exclusión y una carencia no son lo mismo.
Errores frecuentes con las carencias del seguro de salud
Pensar que todas las coberturas empiezan el primer día
Algunas pueden hacerlo y otras no.
Contratar únicamente por precio
Una prima económica puede resultar poco útil si la póliza no responde a tus necesidades.
Confundir carencia con exclusión
La carencia limita temporalmente el acceso a una prestación. Una exclusión puede dejar una situación fuera de cobertura según las condiciones del contrato.
Esperar hasta necesitar una intervención para contratar
Si la prestación tiene carencia, puede que no puedas utilizarla inmediatamente.
Cancelar el seguro anterior demasiado pronto
Especialmente peligroso cuando estás cambiando de compañía.
No declarar correctamente tu estado de salud
Las carencias no sustituyen las obligaciones relacionadas con el cuestionario de salud.
Suponer que todas las aseguradoras tienen las mismas condiciones
Pueden existir diferencias importantes entre productos.
Checklist antes de contratar tu seguro de salud
Antes de firmar, comprueba:
- ¿Qué puedo utilizar desde el primer día?
- ¿Qué prestaciones tienen carencia?
- ¿Cuánto dura cada carencia?
- ¿Hay carencia para hospitalización?
- ¿Y para intervenciones quirúrgicas?
- ¿Qué ocurre con embarazo y parto?
- ¿Hay excepciones en situaciones de urgencia?
- ¿Se eliminan carencias si procedo de otra compañía?
- ¿Tengo que completar un cuestionario médico?
- ¿Existen exclusiones?
- ¿Hay copagos?
- ¿Qué hospitales y especialistas puedo utilizar?
Una comparación basada únicamente en el precio puede dejar fuera precisamente la información que más necesitarás posteriormente.
👉 Seguro de salud privado: qué debes saber antes de contratar
Preguntas frecuentes
¿Qué significa tener carencia en un seguro de salud?
Significa que debes esperar un periodo determinado desde la entrada en vigor del seguro antes de poder utilizar ciertas prestaciones incluidas en la póliza.
¿Durante la carencia no puedo utilizar mi seguro médico?
No necesariamente. Las carencias suelen aplicarse a determinadas prestaciones, no a todo el seguro. Debes comprobar qué servicios están disponibles desde el inicio.
¿Cuánto dura el periodo de carencia?
Depende de la compañía, del producto y de la prestación. Una misma póliza puede establecer diferentes periodos de carencia.
¿Existen seguros de salud sin carencias?
Existen productos y situaciones en los que determinadas carencias pueden no aplicarse o eliminarse. Hay que revisar exactamente qué significa “sin carencias” en las condiciones de la oferta.
¿Puedo evitar las carencias si cambio desde otra compañía?
Algunas aseguradoras pueden eliminar o reducir determinadas carencias si acreditas que vienes de otro seguro, pero depende de sus condiciones de contratación.
¿Carencia y preexistencia son lo mismo?
No. La carencia es un periodo temporal antes de poder utilizar una prestación. Una preexistencia se refiere a una condición médica que ya existía antes de contratar, conforme a las condiciones del seguro.
¿El parto suele tener carencia?
Puede tenerla dependiendo de la póliza. Si estás planificando un embarazo, es recomendable revisar las condiciones del seguro con suficiente antelación.
¿Las urgencias tienen carencia?
Depende de las condiciones de la póliza y del tipo de asistencia. Debe comprobarse cómo regula el seguro las situaciones urgentes y sus posibles excepciones.
Conclusión: las carencias importan tanto como las coberturas
Cuando comparamos seguros de salud solemos fijarnos primero en el precio, los hospitales disponibles o si existe copago.
Pero hay otra pregunta igual de importante:
¿Cuándo podré utilizar cada cobertura?
Un seguro puede incluir hospitalización, determinadas pruebas o intervenciones y, aun así, establecer un periodo antes de que algunas de esas prestaciones estén disponibles.
Por eso las carencias deben revisarse antes de contratar, no cuando ya necesitas utilizar el seguro.
En Seguros de Pablos podemos ayudarte a comparar seguros de salud de diferentes compañías, revisar sus carencias, copagos y coberturas y encontrar una opción adaptada a tus necesidades.
Si buscas un seguro de salud en Segovia, podemos estudiar contigo no solo cuánto cuesta cada alternativa, sino también qué ofrece realmente y desde cuándo puedes utilizar sus prestaciones.
Porque un buen seguro médico no es simplemente el que tiene muchas coberturas, sino el que entiendes antes de necesitarlo.