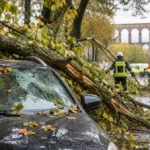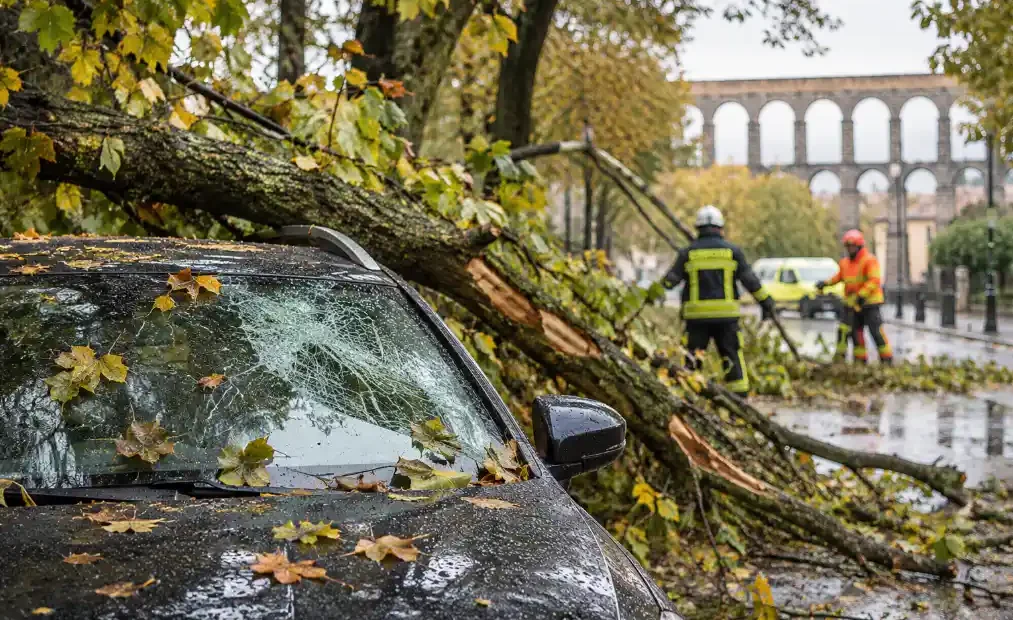
Las últimas jornadas de viento y lluvia en Segovia nos han dejado una imagen que plantea una pregunta muy concreta desde el punto de vista del seguro:
¿qué ocurre si un árbol o una rama cae sobre tu coche?
El pasado 9 de noviembre, el paso de la borrasca Bruna provocó diferentes incidencias en Segovia capital. El fuerte viento, con rachas de hasta 65 km/h, ocasionó caídas de ramas en distintos puntos de la ciudad y obligó al cierre preventivo de parques y jardines. En el paseo de Ezequiel González, los bomberos tuvieron que intervenir después de la caída de grandes ramas sobre la calzada. También se registraron incidencias en otros puntos de la capital y en la N-110.
Y detrás de este tipo de imágenes aparece inmediatamente la duda:
si una rama o un árbol cae sobre un vehículo, ¿quién paga la reparación?
¿Tu seguro?
¿El Consorcio de Compensación de Seguros?
¿El Ayuntamiento si el árbol estaba en una calle pública?
¿El propietario si estaba en una finca privada?
La respuesta depende de qué provocó la caída, qué seguro tienes contratado y si existe responsabilidad de un tercero.
Vamos a verlo.
Un árbol cae sobre tu coche: ¿lo cubre el seguro?
Puede estar cubierto, pero no todos los seguros de coche protegen de la misma manera frente a este tipo de daños.
Lo primero que debemos comprobar es qué coberturas tienes contratadas.
Una póliza a terceros básica está diseñada fundamentalmente para cubrir la responsabilidad civil frente a terceros.
En cambio, una póliza que incluya daños propios u otras garantías específicas puede ofrecer una protección mucho mayor frente a daños sufridos por tu propio vehículo.
Por eso, ante una caída de árbol, no debemos responder automáticamente:
“Sí, lo cubre el seguro.”
La respuesta correcta es:
hay que revisar la póliza y determinar qué ha provocado el daño.
👉 ¿Qué cubre un seguro de coche?
¿Qué pasa si tienes un seguro a todo riesgo?
Si tienes contratados daños propios, la situación suele ser más sencilla desde el punto de vista de la protección de tu vehículo, siempre dentro de las condiciones, límites y exclusiones de la póliza.
Imagina que tienes el coche correctamente aparcado.
Durante una tormenta, una gran rama se desprende y cae sobre el techo, rompe el parabrisas y provoca daños importantes en la carrocería.
Si tienes cobertura de daños propios, tu aseguradora puede intervenir según las condiciones contratadas.
Después habrá que determinar si estamos ante un riesgo ordinario cubierto por la aseguradora, un riesgo extraordinario correspondiente al Consorcio o un daño por el que pueda existir responsabilidad de un tercero.
👉 Seguro a todo riesgo con o sin franquicia: ¿qué te conviene?
¿Y si tienes un seguro a terceros?
Aquí hay que mirar con mucho más detalle la póliza.
Un seguro a terceros no significa necesariamente que solo exista la responsabilidad civil obligatoria.
Muchas pólizas denominadas “a terceros ampliado” incorporan garantías adicionales como:
- Lunas.
- Robo.
- Incendio.
- Asistencia.
- Otras coberturas.
Dependiendo de cómo se haya producido el daño y de las garantías contratadas, la respuesta puede cambiar.
Además, aunque tu propia póliza no cubra directamente determinados daños, todavía podría existir una reclamación frente a un tercero si puede demostrarse su responsabilidad.
Por eso no debes dar por perdido el siniestro únicamente porque tengas un seguro a terceros.
¿Lo paga el Consorcio porque ha habido una tormenta?
No necesariamente.
Esta es probablemente la confusión más importante.
Mucha gente escucha “temporal”, “borrasca” o “tormenta” y piensa automáticamente:
“Eso lo paga el Consorcio.”
Pero no funciona así.
El Consorcio de Compensación de Seguros cubre determinados riesgos extraordinarios definidos legalmente.
En el caso del viento, se considera dentro de la tempestad ciclónica atípica el viento extraordinario con rachas superiores a 120 km/h, además de los tornados.
Los daños provocados por viento por debajo de ese umbral pueden corresponder a las aseguradoras privadas cuando la póliza incluya esa cobertura y se cumplan sus condiciones.
Por tanto:
que una tormenta sea fuerte no significa automáticamente que sea un riesgo extraordinario cubierto por el Consorcio.
¿Qué ocurre entonces con las rachas registradas en Segovia?
En el episodio reciente se publicaron rachas de hasta aproximadamente 65 km/h en Segovia capital.
Eso está muy por debajo del umbral de más de 120 km/h utilizado para considerar el viento extraordinario dentro de la cobertura del Consorcio.
Por tanto, no debemos concluir simplemente que:
“Como fue la borrasca Bruna, paga el Consorcio.”
Para determinar quién debe gestionar un daño concreto habrá que comprobar las circunstancias del siniestro y la póliza correspondiente.
Además, cuando existen episodios de viento potencialmente extraordinario, el Consorcio utiliza información de las autoridades meteorológicas para determinar las zonas en las que se han superado los umbrales correspondientes.
¿Cómo sabe el seguro qué velocidad alcanzó el viento?
No tienes que salir con un anemómetro al lado del coche.
Cuando la velocidad del viento es relevante para determinar la cobertura, pueden utilizarse datos meteorológicos oficiales y otra información técnica disponible.
En el caso de posibles vientos extraordinarios, el propio Consorcio explica que solicita información a las autoridades meteorológicas para determinar los municipios en los que se han superado los 120 km/h o se ha producido un tornado.
Existe además un procedimiento acordado entre aseguradoras y Consorcio para facilitar la tramitación de estos episodios.
Por eso, si sufres daños por viento, lo recomendable es comunicar inicialmente el siniestro a tu aseguradora o corredor, en lugar de intentar decidir tú mismo quién debe pagarlo.
👉 Qué es el Consorcio de Compensación de Seguros y cuándo interviene
¿Qué pasa si el árbol era del Ayuntamiento?
Aquí aparece otra cuestión completamente diferente.
Imagina que el coche estaba aparcado correctamente en una calle de Segovia y el árbol pertenece al arbolado municipal.
¿Significa eso que el Ayuntamiento debe pagar automáticamente?
No.
Que el árbol sea municipal no implica por sí solo que exista responsabilidad de la Administración.
Para que pueda prosperar una reclamación de responsabilidad patrimonial deben analizarse las circunstancias concretas y la relación entre el funcionamiento del servicio público y el daño producido.
Por ejemplo, puede ser relevante determinar:
- Estado previo del árbol.
- Existencia de daños o deterioro conocidos.
- Actuaciones de mantenimiento.
- Avisos previos.
- Circunstancias meteorológicas.
- Previsibilidad del riesgo.
- Relación entre esos factores y la caída.
Una caída provocada exclusivamente por un fenómeno meteorológico imprevisible no plantea necesariamente la misma situación que la caída de un árbol deteriorado sobre el que existían avisos previos.
Por eso árbol municipal no significa automáticamente Ayuntamiento responsable.
¿Y si el árbol estaba en una propiedad privada?
La lógica es parecida.
Si un árbol situado en una finca privada cae sobre un vehículo estacionado en la vía pública o en una propiedad vecina, habrá que determinar por qué cayó.
No es lo mismo:
un árbol aparentemente sano arrancado por un fenómeno meteorológico excepcional
que
un árbol claramente deteriorado cuyo propietario conocía o debía conocer su estado.
Si existe negligencia en el mantenimiento, puede surgir responsabilidad.
En ese caso también puede entrar en juego el seguro de responsabilidad civil correspondiente.
¿Y si una rama cae mientras estás conduciendo?
Aquí cambia el escenario.
Imagina que circulas por una calle o carretera y una rama cae justo cuando pasas.
Lo primero es proteger a las personas.
Si puedes hacerlo con seguridad:
- Detén el vehículo en un lugar seguro.
- Enciende las luces de emergencia.
- Comprueba si existen heridos.
- Llama al 112 cuando sea necesario.
- No intentes retirar una rama grande por tu cuenta.
- Documenta los daños cuando sea seguro hacerlo.
- Comunica el siniestro.
Si el coche no puede continuar circulando, necesitarás asistencia.
👉 Asistencia en carretera: qué cubre y cuándo puedes utilizarla
¿Qué debes hacer inmediatamente si un árbol cae sobre tu coche?
La forma en que documentes el siniestro puede ser muy importante.
1. No te pongas en peligro
Si todavía hay viento fuerte, árboles inestables, cables eléctricos o ramas suspendidas, mantén la distancia.
Los daños del coche pueden esperar.
Tu seguridad no.
2. Haz fotografías
Si puedes hacerlo con seguridad, fotografía:
- El vehículo completo.
- Los daños.
- El árbol o la rama.
- El punto desde el que ha caído.
- La calle o ubicación.
- Matrícula.
- Señales cercanas.
- Estado general del entorno.
Intenta hacer fotografías desde diferentes ángulos.
3. No retires pruebas innecesariamente
Si los servicios de emergencia tienen que retirar el árbol, evidentemente deberán hacerlo.
Pero antes, si es posible y seguro, documenta la situación.
4. Guarda información sobre la intervención
Si han intervenido:
- Bomberos.
- Policía Local.
- Guardia Civil.
- Servicios municipales.
anota la información disponible sobre la actuación.
5. Busca testigos
Si alguien presenció la caída, puede ser útil disponer de sus datos.
6. Comunica el siniestro cuanto antes
Contacta con tu aseguradora o corredor y explica exactamente qué ocurrió.
👉 Cómo dar un parte al seguro correctamente
¿Debes mover el coche?
Depende de la situación.
Si el vehículo está bloqueando la circulación o existe un riesgo para la seguridad, sigue las indicaciones de los servicios de emergencia.
Si no es necesario moverlo inmediatamente, puede resultar útil documentar primero cómo quedó tras el impacto.
Pero nunca mantengas el vehículo en una posición peligrosa simplemente para esperar al seguro.
La seguridad tiene prioridad sobre la peritación.
¿Puedes retirar el árbol antes de que llegue el perito?
En muchos casos los bomberos o servicios municipales tendrán que retirar inmediatamente ramas o árboles para restablecer la seguridad.
Eso es completamente lógico.
Lo importante es intentar conservar pruebas del daño.
Fotografías y vídeos pueden ser especialmente útiles cuando los restos deben retirarse antes de que pueda realizarse una peritación.
El propio Consorcio recomienda evitar que los daños se agraven y conservar los restos dañados cuando sea posible; si es necesario reparar o actuar antes de la visita del perito, recomienda realizar fotografías que permitan apreciar los daños.
¿Qué documentación conviene conservar?
Guarda todo lo relacionado con el incidente:
- Fotografías.
- Vídeos.
- Datos de la ubicación.
- Fecha y hora.
- Informes o referencias de los servicios de emergencia.
- Datos de testigos.
- Presupuesto de reparación.
- Facturas.
- Póliza del vehículo.
- Comunicaciones con la aseguradora.
- Información meteorológica relevante.
Cuanto mejor documentado esté el siniestro, más sencillo será analizar posteriormente qué cobertura o responsabilidad corresponde.
👉 Qué documentos necesitas para tramitar un siniestro
¿Qué pasa si el árbol rompe únicamente el parabrisas?
Esta situación merece revisarse por separado.
Algunas pólizas a terceros ampliado incluyen cobertura de lunas aunque no tengan daños propios.
Si una rama cae y rompe el parabrisas, podría existir cobertura dependiendo de las condiciones de esa garantía.
Pero si además del cristal existen daños importantes en:
- Techo.
- Capó.
- Puertas.
- Carrocería.
habrá que comprobar cómo responde la póliza frente al resto de daños.
Una vez más, “tengo terceros” no proporciona suficiente información para responder.
Necesitamos saber qué terceros tienes contratado.
¿Qué ocurre si el coche queda siniestro total?
Una rama de gran tamaño o un árbol completo pueden causar daños muy importantes.
En vehículos antiguos, el coste de reparación puede incluso superar determinados valores utilizados por la póliza para calcular la indemnización.
Entonces puede aparecer el concepto de siniestro total.
La indemnización dependerá de las condiciones contratadas y de la valoración correspondiente.
Por eso conviene revisar conceptos como:
- Valor venal.
- Valor de mercado.
- Valor de nuevo.
- Valor mejorado.
No todos significan lo mismo.
👉 Diferencia entre valor de mercado y valor de reposición en los seguros
¿Y si el viento daña también tu vivienda?
Una misma tormenta puede producir daños muy diferentes.
Además de árboles y vehículos, el viento puede afectar a:
- Tejados.
- Tejas.
- Persianas.
- Ventanas.
- Toldos.
- Antenas.
- Vallas.
- Elementos exteriores.
- Placas solares.
En los seguros de hogar, la cobertura por fenómenos atmosféricos dependerá de las condiciones de la póliza y de los límites establecidos.
Y aquí vuelve a ser importante distinguir entre fenómenos meteorológicos cubiertos por la aseguradora y riesgos extraordinarios que corresponden al Consorcio.
👉 ¿Qué cubre realmente un seguro de hogar?
¿Y las placas solares?
Cada vez más viviendas tienen instalaciones fotovoltaicas.
Una tormenta fuerte puede provocar daños por:
- Viento.
- Granizo.
- Caída de ramas.
- Impactos.
- Otros fenómenos.
Si tienes placas solares, comprueba que la instalación está correctamente declarada y cómo aparece cubierta en tu seguro de hogar.
👉 Seguro para placas solares: qué cubre y cómo proteger tu instalación
Seguro, Consorcio o propietario del árbol: tres vías diferentes
Esta es probablemente la forma más sencilla de entenderlo.
| Situación | Quién podría intervenir |
|---|---|
| Daño por viento cubierto por tu póliza | Tu aseguradora |
| Viento extraordinario superior a 120 km/h o tornado | Consorcio, si se cumplen los requisitos |
| Árbol municipal con posible responsabilidad acreditable | Podría estudiarse reclamación a la Administración |
| Árbol privado con posible negligencia del propietario | Podría existir reclamación frente al responsable |
| Daños propios cubiertos por tu seguro | Tu aseguradora según póliza |
| Solo daños en lunas | Puede intervenir la cobertura de lunas si está contratada |
No son vías automáticamente excluyentes desde el primer momento.
La aseguradora o el corredor puede estudiar el siniestro y determinar cómo debe tramitarse.
El error más habitual: decidir tú mismo quién debe pagar
Después de una tormenta es frecuente escuchar:
“Eso es del Ayuntamiento.”
“Eso lo paga el Consorcio.”
“Como tengo terceros, no tengo nada que reclamar.”
Las tres afirmaciones pueden ser incorrectas dependiendo de las circunstancias.
La forma adecuada de proceder es:
documentar → comunicar → analizar la póliza → determinar la causa → identificar la vía de reclamación.
No al revés.
Caso práctico: una rama cae sobre un coche en Segovia
Imaginemos una situación parecida a la que puede producirse durante un episodio de fuerte viento.
Carlos tiene su coche aparcado correctamente en una calle de Segovia.
Durante la tarde se producen fuertes rachas.
Una gran rama de un árbol situado en la vía pública se desprende y cae sobre el coche.
El parabrisas queda roto y el techo presenta daños importantes.
¿Qué debería hacer Carlos?
Primero, documentar el incidente y comunicarlo a su aseguradora o corredor.
Después habrá que comprobar:
1. Qué coberturas tiene su coche.
2. Qué provocó la caída.
3. Qué intensidad tuvo el fenómeno meteorológico.
4. Si existe alguna circunstancia que pueda generar responsabilidad de un tercero.
5. Cómo debe tramitarse la reclamación.
Lo que Carlos no debería hacer es asumir automáticamente que el Consorcio pagará porque hubo una borrasca, ni que el Ayuntamiento tendrá que pagar simplemente porque el árbol era municipal.
¿Qué ocurre si el Consorcio debe intervenir?
Cuando los daños por viento corresponden potencialmente a un riesgo extraordinario, existe un procedimiento específico.
El Consorcio considera extraordinarios, entre otros fenómenos naturales, los tornados y los vientos con rachas máximas superiores a 120 km/h.
Además, en los episodios de viento existe un mecanismo de coordinación con las aseguradoras para facilitar la tramitación mientras se determina en qué municipios se han alcanzado los umbrales correspondientes.
Por eso, ante un daño por viento, lo más práctico suele ser comunicar inicialmente el siniestro a tu aseguradora o corredor.
Cuando el Consorcio resulta competente, la indemnización se determina teniendo en cuenta la póliza contratada y la valoración de los daños.
En el caso de automóviles, el Consorcio indica además que no aplica franquicia por daños extraordinarios al vehículo.
👉 Qué es el Consorcio de Compensación de Seguros y cuándo interviene
¿Importa que el coche estuviera aparcado?
Sí puede importar para determinar las circunstancias del accidente, pero estar aparcado no elimina automáticamente la posibilidad de cobertura.
Si el coche estaba correctamente estacionado y una rama cae sobre él, habrá que analizar el origen del daño y las coberturas existentes.
Lo mismo ocurre si el vehículo estaba circulando.
La diferencia principal estará en las circunstancias concretas del siniestro y en las posibles responsabilidades.
¿Qué pasa si no tienes fotografías?
No significa automáticamente que no puedas reclamar.
Puede existir otra documentación:
- Intervención policial.
- Bomberos.
- Testigos.
- Cámaras.
- Fotografías de terceros.
- Informes.
- Evidencias de los daños.
- Información meteorológica.
Pero siempre que puedas hacerlo con seguridad, hacer fotografías inmediatamente después del incidente es una de las mejores decisiones que puedes tomar.
Errores frecuentes después de que un árbol caiga sobre el coche
Pensar que cualquier tormenta la paga el Consorcio
No. Para el viento existen criterios específicos para que tenga la consideración de riesgo extraordinario.
Pensar que el Ayuntamiento siempre paga si el árbol es municipal
La titularidad del árbol no determina por sí sola la responsabilidad.
No hacer fotografías
Especialmente problemático si el árbol va a ser retirado inmediatamente.
Reparar sin comunicar el siniestro
Puede dificultar la valoración posterior.
Pensar que un seguro a terceros nunca puede ayudar
Depende de las garantías adicionales y de la posible responsabilidad de terceros.
No guardar información de los servicios de emergencia
Puede resultar útil posteriormente.
Ponerte en peligro para salvar el coche
Nunca te acerques a árboles inestables, cables o estructuras dañadas simplemente para hacer fotografías.
Checklist: un árbol ha caído sobre tu coche
Haz esto:
- Comprueba que nadie esté herido.
- Aléjate si existen árboles o ramas inestables.
- Llama a emergencias cuando sea necesario.
- Fotografía el vehículo.
- Fotografía el árbol y el entorno.
- Anota ubicación, fecha y hora.
- Guarda información de Policía o Bomberos.
- Busca testigos si los hay.
- No tires documentación ni restos relevantes.
- Comunica el siniestro.
- Revisa las coberturas de tu póliza.
- No asumas automáticamente quién debe pagar.
- Conserva presupuestos y facturas.
Preguntas frecuentes
¿Mi seguro paga si un árbol cae sobre mi coche?
Depende de las coberturas contratadas, de la causa de la caída y de las circunstancias del siniestro. Las pólizas con daños propios suelen ofrecer una protección más amplia, pero también pueden existir otras vías de reclamación.
¿Lo paga el Consorcio si el árbol cayó por el viento?
No necesariamente. En materia de viento, el Consorcio considera extraordinarias las rachas máximas superiores a 120 km/h y los tornados, dentro de los requisitos del seguro de riesgos extraordinarios.
¿Qué ocurre si el árbol era del Ayuntamiento?
Puede estudiarse una posible responsabilidad patrimonial, pero el Ayuntamiento no es responsable automáticamente simplemente porque el árbol sea municipal.
¿Qué pasa si tengo un seguro a terceros?
Hay que revisar las garantías concretas. Además, puede existir una reclamación frente a un tercero responsable cuando proceda.
¿Qué ocurre si solo se rompe el parabrisas?
Si tienes cobertura de lunas, podría estar cubierto conforme a las condiciones de tu póliza.
¿Debo esperar al perito antes de retirar el árbol?
La seguridad tiene prioridad. Los servicios de emergencia pueden necesitar retirarlo inmediatamente. Siempre que sea posible, documenta antes los daños mediante fotografías y vídeos.
¿Tengo que demostrar la velocidad del viento?
Normalmente no necesitas obtener tú mismo esa información. Para determinar episodios de viento extraordinario se utilizan datos e informes meteorológicos oficiales.
¿Qué pasa si el coche queda siniestro total?
Habrá que revisar la valoración del vehículo y las condiciones de indemnización establecidas en la póliza correspondiente.
Conclusión: las tormentas de Segovia nos recuerdan por qué conviene conocer el seguro antes del siniestro
Las recientes caídas de ramas en Segovia son un buen ejemplo de algo que puede ocurrir en cuestión de segundos.
Tu coche está aparcado correctamente.
Empieza a soplar el viento.
Una rama se desprende.
Y de repente tienes miles de euros en daños y una pregunta:
“¿Quién paga esto?”
La respuesta no depende simplemente de que haya habido una tormenta.
Puede depender de tu póliza, de la intensidad del viento, del estado del árbol, de su propietario y de las circunstancias concretas del siniestro.
Y tampoco debemos asumir que cualquier episodio meteorológico corresponde automáticamente al Consorcio.
En Seguros de Pablos, en Segovia, podemos ayudarte a revisar las coberturas de tu seguro de coche y orientarte sobre cómo tramitar un siniestro cuando el vehículo resulta dañado por viento, ramas, árboles u otros fenómenos meteorológicos.
Si tu coche ha sufrido daños durante las últimas tormentas, documenta lo ocurrido y consulta tu póliza antes de dar por hecho que el daño no está cubierto o que corresponde necesariamente a otra entidad.
Porque después de una tormenta, saber a quién reclamar y cómo hacerlo puede ser tan importante como tener el seguro adecuado.