Muchas personas utilizan las palabras robo y hurto como si significaran lo mismo. Sin embargo, desde el punto de vista de un seguro, existe una diferencia muy importante entre ambos conceptos.
Conocer esta distinción puede ayudarte a entender mejor qué cubre tu póliza y por qué algunas reclamaciones son aceptadas mientras que otras pueden no estar cubiertas.
En este artículo te explicamos de forma sencilla qué diferencia existe entre robo y hurto y cómo puede afectar a tu seguro.
¿Qué es un robo?
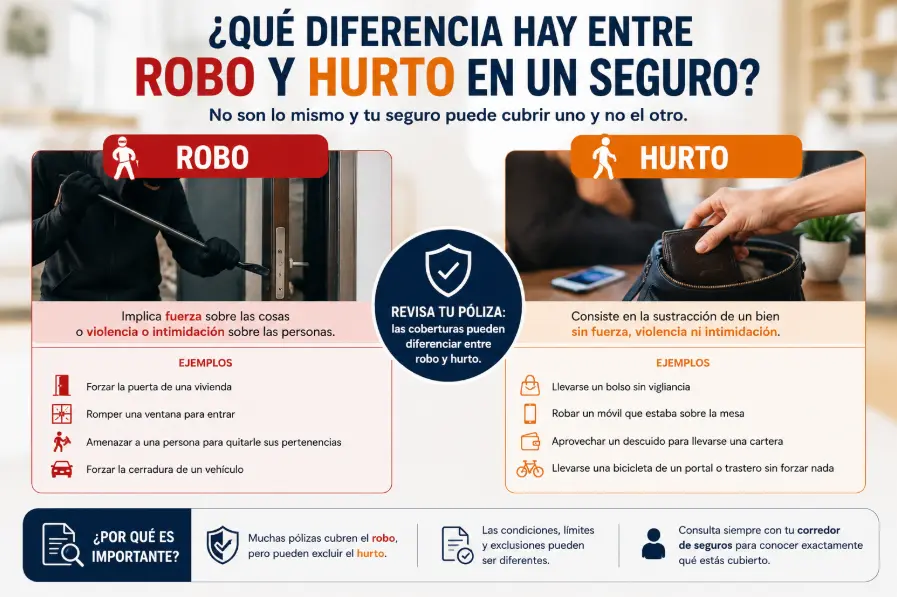
En términos generales, hablamos de robo cuando alguien se apodera de un bien utilizando fuerza sobre las cosas o violencia o intimidación sobre las personas.
Algunos ejemplos son:
- Forzar la puerta de una vivienda.
- Romper una ventana para acceder al interior.
- Amenazar a una persona para quitarle sus pertenencias.
- Forzar la cerradura de un vehículo.
En estas situaciones suele existir un acto de fuerza o violencia.
¿Qué es un hurto?
El hurto consiste en la sustracción de un bien sin emplear fuerza, violencia o intimidación.
Algunos ejemplos serían:
- Dejar un bolso sin vigilancia y que alguien se lo lleve.
- Olvidar un teléfono móvil sobre una mesa y que desaparezca.
- Que alguien aproveche un descuido para llevarse una cartera.
Aunque el resultado sea el mismo —la pérdida del objeto—, la forma en la que se produce es diferente.
¿Por qué es importante esta diferencia?
Porque muchas pólizas distinguen entre ambos supuestos.
En algunos seguros de hogar o de comercio, determinadas coberturas pueden contemplar el robo, pero no necesariamente el hurto.
Por eso es fundamental revisar las condiciones de la póliza para conocer exactamente qué situaciones están cubiertas.
¿Qué suele cubrir un seguro de hogar?
Dependerá siempre de las coberturas contratadas y de las condiciones particulares de la póliza.
En muchos casos, el seguro puede incluir cobertura para:
- Daños ocasionados durante un robo.
- Puertas o ventanas forzadas.
- Cerraduras dañadas.
- Bienes sustraídos dentro de los límites establecidos.
Sin embargo, el tratamiento del hurto puede ser diferente según la aseguradora y el tipo de seguro contratado.
¿Qué ocurre si te roban en casa?
Si descubres que han entrado en tu vivienda, es recomendable:
- Comprobar que puedes acceder con seguridad.
- Avisar a las autoridades si es necesario.
- Presentar una denuncia.
- Fotografiar los daños.
- Contactar con la aseguradora o con tu corredor de seguros.
👉 ¿Qué hacer si te roban en casa? Cómo actuar y qué cubre el seguro.
¿Y si se trata de un hurto?
Cuando el bien desaparece sin que existan signos de fuerza o violencia, la situación puede ser diferente.
Por ello es importante comunicar igualmente el incidente a la aseguradora y revisar las condiciones de la póliza para comprobar cómo está contemplado ese supuesto.
Cada contrato puede establecer coberturas, límites y exclusiones diferentes.
¿Qué objetos suelen generar más dudas?
Entre los bienes que con mayor frecuencia originan consultas encontramos:
- Teléfonos móviles.
- Ordenadores portátiles.
- Bicicletas.
- Joyas.
- Relojes.
- Equipos fotográficos.
En algunos casos pueden requerir límites específicos o coberturas adicionales.
¿Cómo puedes evitar problemas?
Antes de contratar un seguro conviene revisar:
- Qué diferencia hace la póliza entre robo y hurto.
- Los límites de indemnización.
- Las exclusiones.
- Los bienes de especial valor.
- Las medidas de seguridad exigidas.
Conocer estos aspectos ayuda a evitar sorpresas cuando se produce un siniestro.
👉 Los 10 errores más comunes al contratar un seguro (y cómo evitarlos).
¿Puede ayudarte un corredor de seguros?
Sí.
Un corredor puede explicarte las coberturas de forma clara, ayudarte a comparar diferentes pólizas y resolver cualquier duda sobre las diferencias entre robo, hurto y otras situaciones que pueden afectar a la cobertura.
Además, si se produce un siniestro, también podrá orientarte durante la tramitación.
Preguntas frecuentes
¿Robo y hurto significan lo mismo?
No. Aunque ambos implican la pérdida de un bien, la diferencia principal está en que el robo supone fuerza o violencia, mientras que el hurto no.
¿El seguro siempre cubre el hurto?
No necesariamente. Dependerá de las coberturas contratadas y de las condiciones de la póliza.
¿Necesito presentar una denuncia?
En muchos casos será necesaria para tramitar un siniestro relacionado con un robo y puede resultar recomendable también en otras situaciones.
¿Dónde puedo comprobar si estoy cubierto?
En las condiciones particulares y generales de tu póliza o consultando con tu corredor de seguros.
Conclusión
Aunque en el lenguaje cotidiano solemos utilizar los términos robo y hurto como sinónimos, en el ámbito de los seguros pueden tener consecuencias diferentes sobre la cobertura de una póliza.
Antes de contratar un seguro o presentar una reclamación, conviene revisar qué contempla exactamente el contrato y resolver cualquier duda con un profesional.
En Seguros de Pablos te ayudamos a entender tu seguro, revisar tus coberturas y encontrar la opción que mejor se adapte a tus necesidades.